Cada vez más personas que fijan su base en Paraguay se hacen la misma pregunta: una vez instalado y con parte del capital en el país, ¿dónde conviene ponerlo a trabajar? El país ofrece un abanico de opciones que va desde el ladrillo hasta el campo, pasando por negocios, bonos y depósitos bancarios, cada uno con su propio perfil de rendimiento y de riesgo.
Esta guía repasa, con honestidad y sin promesas de rentabilidad, cómo invertir en Paraguay siendo un extranjero residente: qué atractivos reales tiene el país, cuáles son las vías disponibles, cómo tributa cada una y, sobre todo, dónde están los riesgos que nadie debería ignorar.
Una aclaración de arranque, porque es un asunto serio de dinero: aquí no encontrará recomendaciones de compra ni cifras cerradas de ganancia. Toda inversión puede perder valor, y los rangos que aparezcan son orientativos y cambian con el mercado. Tómelos como marco para pensar, nunca como una señal de que algo conviene.
¿Por qué invertir en Paraguay atrae al extranjero residente?
El primer atractivo es la estabilidad. Paraguay ha sostenido durante años una macroeconomía relativamente ordenada, con una inflación contenida que vigila el Banco Central del Paraguay (BCP) frente a varios vecinos y una deuda pública moderada. Para quien llega de un país con historial de crisis cambiarias o alta inflación, esa previsibilidad ya es, por sí sola, un motivo de peso.
A eso se suma un dato reciente: dos de las tres grandes calificadoras, Moody's (Baa3) y S&P (BBB-), le otorgan grado de inversión, y Fitch lo mantiene un escalón por debajo, en BB+ con perspectiva positiva. No es una garantía de nada, pero refleja que el riesgo país se percibe más bajo que antes. Conviene leerlo como una señal de contexto, no como un aval sobre ninguna inversión concreta.
El tercer factor son los costos. Los precios de entrada en inmuebles, tierra o negocios suelen ser más bajos que en otras capitales de la región, y el costo operativo de vivir y hacer cosas en el país es contenido. Para dimensionarlo con números reales ayuda revisar el costo de vida en Paraguay en 2026, que sirve de referencia para calibrar cualquier presupuesto.
Por último está el marco fiscal. El principio territorial hace que, en general, las rentas que de verdad nacen fuera del país no tributen en Paraguay. Lo que decide es dónde se genera cada renta, no cómo se la estructure. Ese punto merece un tratamiento propio más adelante, pero conviene tenerlo presente desde el inicio como parte del atractivo del país.
Inmuebles como inversión: renta y plusvalía
El ladrillo es, para muchos extranjeros, la puerta de entrada natural. Comprar un departamento o una casa para alquilar combina un ingreso recurrente por renta con la posibilidad de plusvalía si la zona se revaloriza con el tiempo. El extranjero goza de derechos amplios de propiedad, lo que hace de esta vía una de las más directas y comprensibles.
El rendimiento bruto del alquiler residencial se ubica de forma orientativa en torno al 5 a 8 % anual sobre el valor del inmueble, sin ninguna garantía. Ese número es solo un punto de partida: hay que restarle vacancia, mantenimiento, expensas e impuestos como el inmobiliario, y varía mucho según la zona, el tipo de unidad y la ocupación real que se consiga.
La plusvalía es más incierta y no debe darse por descontada. Algunas zonas de Asunción y su área metropolitana se han valorizado, pero un mercado que sube en un ciclo puede estancarse en otro. Apostar solo a la revalorización es especular, no invertir con criterio, y conviene que la renta sostenga la operación por sí sola.
El detalle fino de esta vía, desde la verificación de títulos hasta los costos de cierre y los precios por zona, se aborda en la guía sobre comprar inmuebles en Paraguay. Es lectura obligada antes de firmar, porque en bienes raíces la mayor parte del riesgo se neutraliza en la etapa de debida diligencia, no después.
Tierra, agro y ganadería: rendimiento y riesgos
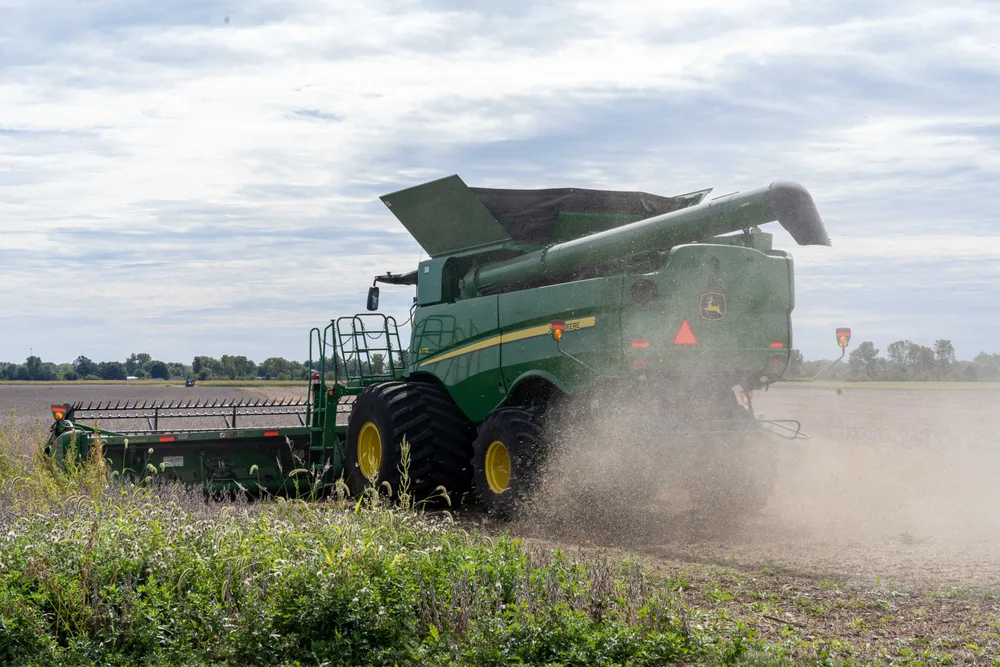
Paraguay es un país agrícola y ganadero de peso, y para algunos inversores la tierra rural es el activo más atractivo. Un campo puede generar renta por arrendamiento a un productor, ingresos por producción propia de soja, maíz u otros cultivos, o rentabilidad ganadera por engorde y cría. También existe la lógica de la tierra como reserva de valor a largo plazo.
Ahora bien, el agro tiene una estacionalidad y una exposición a factores que el inversor urbano suele subestimar. El resultado de una campaña depende del clima, de los precios internacionales de los commodities y del tipo de cambio. Una sequía, una helada o una caída del precio de la soja pueden convertir un buen año en uno malo, y esos ciclos no se controlan desde un escritorio.
Un caso distinto es el de quien no busca renta sino producir para sí mismo. Ahí los criterios cambian por completo, y los comparamos por precio, clima y derecho de compra en los mejores países para la autosuficiencia.
Por eso, quien entra al campo sin experiencia debería apoyarse en administradores profesionales y considerar formas de cubrir el riesgo, ya sea diversificando cultivos, arrendando en lugar de producir directamente, o entrando de la mano de operadores con trayectoria. La rentabilidad del agro existe, pero llega acompañada de una volatilidad que conviene asumir con los ojos abiertos.
Hay además un punto legal ineludible. La Ley 2532/05 define una franja de seguridad de 50 kilómetros a lo largo de las fronteras, y dentro de ella quien tenga nacionalidad argentina, brasileña o boliviana no puede adquirir inmuebles rurales salvo autorización expresa del Poder Ejecutivo. Para otras nacionalidades esa prohibición no rige, pero si el campo que mira está cerca del límite, confirme con un abogado su ubicación exacta y la situación registral antes de avanzar.
La due diligence en tierra es todavía más crítica que en un departamento. La superposición de padrones, los conflictos de linderos y los títulos observados son más frecuentes en el campo, así que el estudio de títulos y la verificación de límites no son opcionales. Un buen operador local es aquí la mejor defensa contra sorpresas caras.
Negocios y empresa local como inversión productiva
Montar o comprar un negocio es la vía más activa, y también la más exigente. Abrir una empresa en Paraguay es relativamente accesible en cuanto a trámites, y sectores como servicios, comercio, turismo, tecnología o agroindustria atraen capital extranjero. La contracara es que un negocio no es un activo pasivo: exige gestión, presencia y conocimiento del mercado local. Entre esos sectores, el comercio transfronterizo tiene su propia mecánica aduanera y tributaria, que tratamos aparte en importación y exportación desde Paraguay.
El atractivo fiscal es real, ya que las rentas empresariales locales tributan a tasas moderadas en comparación con muchos países de origen de los inversores. Pero un negocio local implica competir en un mercado con sus propias reglas, con informalidad en algunos rubros y con la necesidad de un socio o equipo de confianza. Sin conocimiento del terreno, el riesgo de ejecución es alto.
Comprar un negocio en marcha añade una verificación propia: la deuda tributaria acumulada queda pegada a la sociedad. Revisar el estado de cuenta ante la DNIT antes de firmar evita sorpresas, y cualquier mora que aparezca tiene que descontarse del precio, porque el régimen de regularización con interés 0 % terminó el 31 de agosto de 2026 y esa deuda se liquida hoy con recargos e intereses ordinarios.
Corrección del 13.09.2026: hasta esta revisión, el párrafo anterior presentaba ese régimen como vigente. El plazo ya venció, así que una deuda heredada no puede regularizarse en esas condiciones.
Para quien evalúa esta ruta, la recomendación honesta es no invertir en un sector que no entiende y no delegar el control total en terceros sin verificación. Empezar con una escala prudente, validar el modelo y crecer después suele ser más sensato que un desembolso grande de entrada. La ilusión del negocio fácil es, muchas veces, la antesala de una pérdida.

Bonos y Bolsa de Valores: renta fija en Paraguay
El mercado de capitales paraguayo existe y ofrece instrumentos de renta fija, principalmente bonos, tanto del Estado como de empresas, que se negocian a través de la Bolsa de Valores local. Para un perfil conservador, un bono de buena calidad crediticia puede ofrecer un rendimiento en moneda local o en dólares con un riesgo teóricamente menor que el de una acción.
El gran matiz es la liquidez. La Bolsa de Valores de Paraguay es pequeña y poco líquida en comparación con mercados desarrollados, con un volumen de negociación acotado y una oferta de instrumentos limitada. Eso significa que salir de una posición antes del vencimiento puede no ser inmediato ni ocurrir al precio deseado, un factor que hay que asumir de entrada.
Por esa razón, la renta fija local encaja mejor como componente de una cartera pensada para mantener hasta el vencimiento que como un instrumento para entrar y salir con agilidad. Conviene operar a través de una casa de bolsa habilitada, entender la solvencia del emisor y no confundir un rendimiento atractivo con ausencia de riesgo, porque un cupón alto suele compensar un riesgo mayor.
Plazos fijos y depósitos: guaraníes, dólares y riesgo cambiario
La opción más simple y conocida es el depósito bancario. Los plazos fijos en Paraguay se ofrecen tanto en guaraníes como en dólares, y son la vía preferida de quien prioriza la simplicidad y quiere evitar la volatilidad de otros activos. Es una alternativa razonable para la parte más conservadora del capital, siempre con expectativas realistas.
Aquí aparece una decisión clave: la moneda. Un plazo fijo en guaraníes suele pagar una tasa nominal más alta que uno en dólares, pero esa tasa mayor compensa el riesgo cambiario. Si el guaraní se deprecia frente al dólar durante el plazo, parte o toda esa ganancia extra puede evaporarse al convertir de vuelta. No es dinero gratis, es una prima por asumir riesgo de moneda.
La forma sensata de pensarlo es alinear la moneda del depósito con la moneda de sus gastos y obligaciones futuras. Si su vida y sus costos están dolarizados, un depósito en dólares reduce el riesgo cambiario aunque pague menos. Diversificar entre ambas monedas es una manera de cubrirse cuando no se tiene una visión clara sobre hacia dónde irá el tipo de cambio.
Antes de constituir cualquier depósito, conviene comparar la solidez del banco, las tasas vigentes y las condiciones de cada entidad. Como en cualquier país, no todos los bancos son iguales, y una tasa apenas superior no justifica asumir un riesgo institucional mayor. La tranquilidad de dormir sin sobresaltos también forma parte del rendimiento real de una inversión.
¿Está pensando dónde poner a trabajar su capital en Paraguay? Dónde invertir es una decisión suya y de su asesor financiero; no damos recomendaciones de inversión. Lo que sí hacemos es acompañar su residencia y su cédula, para que la parte migratoria esté resuelta cuando usted decida. Preguntar por el trámite migratorio
Fiscalidad de la inversión y el principio territorial
Aquí está una de las claves que más atrae y, a la vez, más se malinterpreta. Paraguay aplica el principio territorial: en general, grava las rentas de fuente paraguaya y no las de fuente extranjera. Una renta generada dentro del país, como el alquiler de un inmueble local o la ganancia de un negocio paraguayo, tributa según las reglas locales, con tasas moderadas, conforme a la Ley 6380/2019 que administra la Dirección Nacional de Ingresos Tributarios (DNIT).
En cambio, las rentas que de verdad nacen en el exterior, como dividendos, intereses o alquileres de bienes fuera del país, no tributan en Paraguay. La línea la marca el lugar donde se genera la renta. El trabajo que usted hace estando en Paraguay, por ejemplo dirigir sus inversiones o asesorar a clientes del exterior, es renta paraguaya aunque le paguen desde afuera o facture una sociedad extranjera: tributa IRP del 8 al 10 % o, en una empresa paraguaya, IRE del 10 %.
Corrección del 01.10.2026: esta guía condicionaba el 0 % a una «estructura» o «situación bien armada». Ninguna estructura cambia la fuente de una renta: lo que nace afuera queda en 0 % y el trabajo hecho en Paraguay tributa aquí.
El detalle de cómo funciona el sistema, qué se considera fuente local y qué no, y cómo se articula con la residencia fiscal, se explica en la guía sobre el sistema tributario de Paraguay y el principio territorial. Es lectura recomendada para cualquier inversor, porque la fiscalidad puede cambiar por completo el rendimiento neto de una operación.
Un caso particular es el de los activos digitales. Si parte de su patrimonio está en criptomonedas, conviene entender su tratamiento específico, que se aborda en la guía sobre criptomonedas e impuestos en Paraguay, y tener presente la obligación de informar operaciones a la DNIT por encima de 5.000 dólares al año. Y como toda la materia fiscal es sensible y cambiante, la única postura prudente es cubrirse consultando a un profesional antes de estructurar cualquier inversión.
Riesgos honestos antes de invertir en Paraguay
Ninguna guía seria sobre este tema estaría completa sin nombrar los riesgos con claridad. El primero es la liquidez. Muchos activos locales, desde inmuebles hasta campos, bonos o participaciones en negocios, no se venden de un día para el otro. Entrar es fácil, salir puede llevar meses o exigir aceptar un precio menor, y eso hay que preverlo antes.
El segundo es la informalidad. Parte del mercado funciona de palabra, con documentación incompleta o precios que fluctúan. Esa informalidad no invalida las oportunidades, pero exige más cautela, más verificación y una desconfianza sana ante cualquier operación que parezca demasiado buena o demasiado apurada para hacer las cosas bien.
El tercero es el marco legal y su aplicación. Las reglas existen, pero su interpretación y su cumplimiento pueden variar, y los procesos judiciales o registrales suelen ser lentos. Documentar todo por escrito, inscribir lo que corresponda y trabajar con profesionales de confianza es la única forma de reducir esta exposición a un nivel manejable.
A eso se suma el marco institucional de algunos sectores. La energía es el caso más citado: no existe un regulador independiente, y esa falta de reglas estables viene trabando proyectos intensivos en electricidad. En agosto de 2026 el Gobierno anunció dos proyectos de ley para corregirlo, todavía en consulta pública y sin fecha de tratamiento en el Congreso. En paralelo, la ANDE trabaja en una tarifa técnica única por nivel de tensión para las empresas que quieran instalarse.
El cuarto es la moneda, ya mencionado con los depósitos, pero transversal a todo. Buena parte de las oportunidades se manejan en guaraníes, y quien piensa y gasta en dólares carga con un riesgo cambiario permanente. Alinear la moneda de sus activos con la de sus obligaciones es una forma básica y eficaz de cubrirse.
El quinto es la concentración. La tentación de poner casi todo el capital en un único activo, ya sea un departamento, un campo o un negocio, multiplica el impacto de que algo salga mal. Diversificar entre distintos tipos de inversión, monedas y horizontes es el principio más elemental y, a la vez, el más ignorado por quien se entusiasma con una sola apuesta.
Invertir en Paraguay y obtener la residencia permanente: el Investor Pass
Si su capital va a quedarse en el país de todos modos, conviene saber que algunas de las vías de esta guía abren además la residencia permanente directa. El Paraguay Investor Pass de la Resolución MIC N.° 0283/2026 exime de la temporaria de dos años a quien acredita una inversión en una de cuatro categorías:
| Categoría | Desde | Condición principal |
|---|---|---|
| Productiva (empresa nueva o participación) | $70.000 | plan de negocios aprobado y cinco empleos formales |
| Turismo | $150.000 | plan de negocios aprobado e informes semestrales |
| Inmuebles | $200.000 | solo como inversión, no para la vivienda propia |
| Instrumentos financieros | $200.000 | vía entidad habilitada por la Superintendencia de Valores, dos años de tenencia |
La constancia la emite el SUACE del Ministerio de Industria y Comercio, y la residencia, Migraciones. No es un atajo fiscal: las tasas son las mismas que para cualquier residente. Acompañamos el trámite completo con el servicio de Investor Pass; el detalle de cada categoría está en la guía sobre residencia por inversión en Paraguay.
Acompañamiento local y verificación antes de comprometer capital
Si algo une a todas las vías anteriores es la importancia de la verificación y del acompañamiento local. En un mercado con informalidad, la diferencia entre una buena operación y un problema serio casi siempre se define en la etapa previa: quién es el titular real, qué gravámenes existen, qué dice el registro y con quién se está tratando realmente.
En inmuebles y tierra, eso significa estudio de títulos y verificación de linderos ante los registros públicos. En negocios, revisión de la situación contable, legal y fiscal de la empresa. En bonos y depósitos, análisis de la solvencia del emisor o del banco. Ningún monto relevante debería moverse sin este trabajo previo, por más atractiva que suene la oportunidad.
Por eso, contar con abogados, escribanos y asesores serios no es un gasto, es el seguro que protege el capital. Nuestra parte en ese equipo es la migratoria: la página para inversores explica cómo acompañamos la residencia, también por el Investor Pass, mientras títulos, contratos e impuestos quedan en manos de escribano, abogado y contadora. Si la inversión es un negocio con personal propio, el cálculo de costos está en la guía del Investor Pass con empresa.
Y si invierte desde España, con la carga fiscal española de por medio, el detalle está en la guía sobre invertir en Paraguay desde España.
¿Su inversión puede abrirle la residencia permanente? Si encaja en una de las cuatro categorías del Investor Pass, preparamos y acompañamos el expediente ante el MIC y Migraciones. La elección del activo y la revisión de títulos no forman parte de nuestro servicio. Escríbanos para empezar
Para el caso concreto del campo, el acompañamiento está descrito en inversión agrícola y en campos.
Preguntas frecuentes sobre invertir en Paraguay
¿Es seguro invertir en Paraguay siendo extranjero?
Puede serlo con método y verificación. El extranjero tiene derechos amplios y el marco es accesible, pero el mercado tiene informalidad y riesgos de liquidez, moneda y aplicación legal. La seguridad depende de trabajar con profesionales, verificar títulos y documentar todo. Ninguna inversión está exenta de riesgo de pérdida.
¿Cuánto rinde invertir en inmuebles en Paraguay?
De forma orientativa, el alquiler residencial rinde un 5 a 8 % bruto anual sobre el valor del inmueble, sin garantía alguna. A eso hay que restarle vacancia, mantenimiento e impuestos, y varía según zona y ocupación. La plusvalía es incierta y no debe darse por descontada.
¿Conviene comprar tierra o campo para invertir en el agro paraguayo?
Depende del perfil. La tierra y la ganadería pueden rendir por arrendamiento o producción, pero tienen estacionalidad y exposición al clima, a los precios internacionales y al tipo de cambio. Sin experiencia conviene apoyarse en administradores profesionales y verificar restricciones en zonas de frontera antes de avanzar.
¿Cómo tributa una inversión en Paraguay?
Rige el principio territorial. Las rentas de fuente paraguaya, como un alquiler o un negocio local, tributan según reglas locales a tasas moderadas. Las rentas que nacen de verdad en el exterior no tributan; el trabajo hecho desde Paraguay sí, con IRP del 8 al 10 %, aunque el cliente esté afuera. Consulte a un profesional, porque la fiscalidad define el rendimiento neto.
¿Qué riesgos tiene invertir en Paraguay?
Los principales son la baja liquidez de muchos activos, la informalidad del mercado, la aplicación variable del marco legal, el riesgo cambiario del guaraní frente al dólar y la concentración excesiva del capital en un solo activo. Diversificar, verificar y documentar todo reduce esa exposición, aunque nunca la elimina por completo.
¿Se puede invertir en Paraguay en dólares o solo en guaraníes?
Puede hacerlo en ambas monedas. Existen depósitos, bonos e inmuebles operados en dólares, además de las opciones en guaraníes. Los instrumentos en guaraníes suelen pagar tasas más altas, pero cargan riesgo cambiario. Alinear la moneda de sus activos con la de sus gastos futuros es una forma prudente de cubrirse.
¿Existe una Bolsa de Valores para invertir en Paraguay?
Sí, hay una Bolsa de Valores local que negocia principalmente bonos del Estado y de empresas. El punto a tener en cuenta es que es un mercado pequeño y poco líquido, con oferta limitada. Encaja mejor para instrumentos que se mantienen hasta el vencimiento que para entrar y salir con agilidad.
¿Necesito ser residente para invertir en Paraguay?
Para muchas inversiones, como comprar un inmueble urbano, no es un requisito legal ser residente. Sin embargo, la residencia fiscal efectiva es clave para aprovechar el principio territorial, y tener cédula y cuenta bancaria facilita mucho la logística de los pagos y de cualquier operación. Evalúe ambas cosas en conjunto.
Una nota final de honestidad: todos los rangos y porcentajes de esta guía son aproximados y se mueven con el mercado, la zona y el momento. Ningún activo garantiza ganancia, y el mismo tipo de inversión puede dar resultados muy distintos según quién la ejecute y cuándo. Use esta información para pensar, nunca como una recomendación de compra.
Aviso: Lo que aquí se comparte es material informativo y general, no una recomendación de inversión, fiscal ni legal pensada para usted. Cualquier inversión puede perder valor y los rangos citados se mueven con el mercado, la zona y el momento. Estudie cada oportunidad a fondo y consulte a un profesional antes de comprometer capital.
Sobre el autor
Yannick Schroth
Fundador · Acompañamiento de residencia en Paraguay
Pasa temporadas regulares en Paraguay; su equipo en Asunción acompaña a hispanohablantes en el camino hacia la residencia, la cédula y los trámites para instalarse.